Analyse de la demande de charbon actif dans l'industrie minière du cobalt
I. Points de demande essentiels : Processus clés pour l'extraction du cobalt
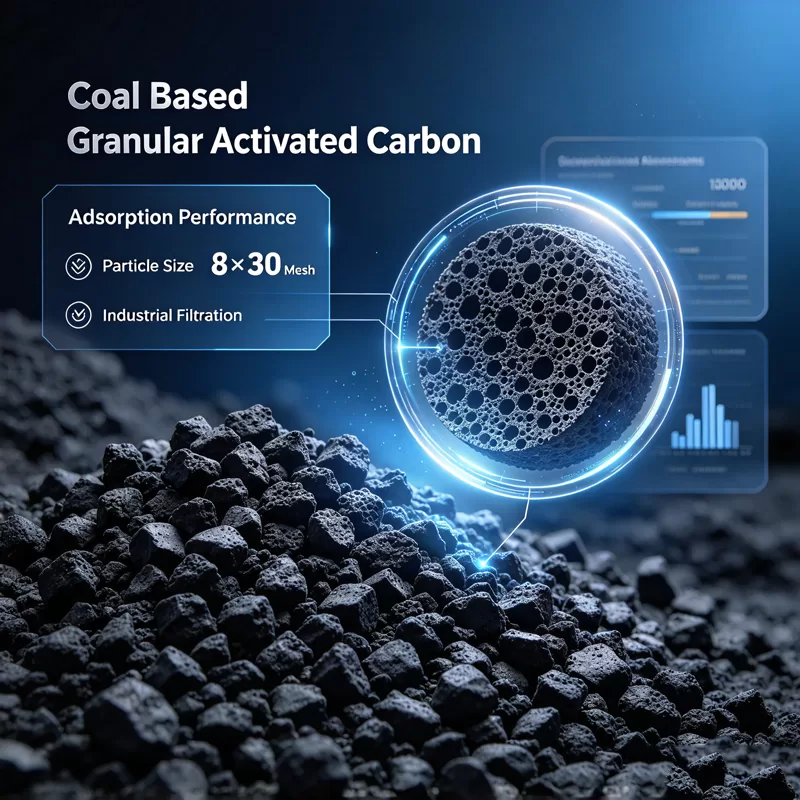
Le charbon actif sert d'adsorbant critique et de support de catalyseur dans le traitement hydrométallurgique des minerais de cobalt (en particulier les minerais de cuivre-cobalt), principalement appliqué dans les processus Carbon-in-Pulp (CIP) et Carbon-in-Liquid (CIL).
Récupération du cobalt à partir du lixiviat
Processus : Après lixiviation acide, les minerais produisent une solution mixte contenant du cobalt, du cuivre, du nickel et d'autres ions métalliques. Avec une grande surface spécifique et une structure de pores développée, le charbon actif peut adsorber sélectivement des ions complexes de cobalt dans des conditions spécifiques de pH et de potentiel redox.
Fonction : Il enrichit efficacement et sélectivement le cobalt, le séparant de lixiviats complexes et à faible concentration pour soutenir le processus d'électrolyse ou de précipitation ultérieur pour la production de cobalt de haute pureté.
Application de support de catalyseur
Dans des processus tels que la lixiviation acide à haute pression (HPAL), le charbon actif agit comme un support pour des catalyseurs spécifiques afin d'accélérer les réactions chimiques.
II. Facteurs de demande
Croissance explosive des véhicules à énergie nouvelle et des industries de batteries
Le cobalt est une matière première essentielle pour les batteries lithium-ion, en particulier pour les matériaux de cathode ternaires NCM et NCA. L'expansion mondiale des marchés de véhicules électriques et de stockage d'énergie constitue la force motrice fondamentale et la plus forte pour la demande de cobalt, ce qui stimule indirectement la demande de charbon actif sur le marché.
Déclin de la teneur et de l'attribution des ressources des minerais de cobalt
Les principales ressources mondiales de cobalt (principalement de la République Démocratique du Congo) sont principalement des minerais associés cuivre-cobalt. L'exploitation continue a entraîné des déclins progressifs de la teneur en minerai. La technologie d'adsorption au charbon actif présente un excellent rapport coût-efficacité et une efficacité pour le traitement des minerais à faible teneur et complexes, la rendant de plus en plus indispensable dans la métallurgie du cobalt.
Avantages environnementaux et procéduraux
Comparée à l'extraction par solvant traditionnelle, l'adsorption au charbon actif offre des avantages exceptionnels dans des scénarios spécifiques, y compris une opération simple, des coûts inférieurs, une pollution environnementale minimale et une sécurité opérationnelle accrue, car elle évite l'utilisation de solvants organiques inflammables. Cela est entièrement conforme aux réglementations environnementales mondiales de plus en plus strictes.
Progrès technologique et optimisation des processus
Les améliorations continues des processus d'adsorption au charbon actif et le développement de nouveaux produits de charbon actif spécialisés pour les minerais riches en magnésium, en calcium et autres impuretés ont élargi les scénarios d'application et généré une nouvelle demande sur le marché.
III. Exigences techniques spéciales pour le charbon actif
Le charbon actif pour la fusion du cobalt est un produit personnalisé haute performance avec des indicateurs techniques stricts, dépassant de loin le charbon actif industriel standard :
Haute capacité d'adsorption et sélectivité
Il doit offrir une haute capacité d'adsorption pour les complexes de cobalt (principalement [Co(NH3)6]2+) tout en maintenant une faible adsorption des ions d'impuretés tels que le cuivre, le fer, le manganèse, le calcium et le magnésium.
Haute résistance mécanique et résistance à l'usure
Soumis à un brassage intense et à l'abrasion dans des environnements d'adsorption en pulpe, le produit nécessite une résistance mécanique extrême pour minimiser la perte par pulvérisation et la consommation de matériau.
Structure de pores optimisée
Le charbon actif avec des mésopores bien développés (2-50 nm) est préféré, ce qui facilite la diffusion et l'adsorption de grandes molécules complexes de cobalt.
Haute pureté et faible teneur en impuretés
Une faible teneur en cendres (en particulier une faible teneur en fer et en silicium) est obligatoire pour prévenir la contamination du lixiviat et des produits finaux de cobalt.
Excellente performance de régénération
Le charbon actif saturé peut être restauré par lavage acide et régénération thermique. Une recyclabilité supérieure réduit efficacement les coûts opérationnels à long terme pour les fonderies.
IV. État du marché et chaîne d'approvisionnement
Modèle d'approvisionnement
Le charbon actif haut de gamme pour la fusion du cobalt présente de fortes barrières techniques et est depuis longtemps dominé par des géants industriels internationaux, notamment Calgon Carbon (USA) et Jacobi (Suède). Les fabricants en Chine, en Inde et dans d'autres régions poursuivent activement la R&D technologique et la mise à niveau. Certains produits nationaux ont pénétré le marché avec un bon rapport coût-performance, mais des lacunes subsistent en termes de cohérence des produits, de stabilité à long terme et de performance d'application haut de gamme par rapport aux produits leaders internationaux.
Distribution de la demande régionale
La demande du marché est fortement concentrée. Les principales sources de demande incluent les ceintures minérales cuivre-cobalt en Afrique centrale (République Démocratique du Congo, Zambie) et la Chine, le plus grand pays de fusion et de traitement du cobalt au monde. Les entreprises chinoises détiennent d'abondants droits miniers et projets de fusion en RDC, servant de côté demande central et de décideurs d'approvisionnement.
Structure des coûts
Le charbon actif est un consommable clé dans l'hydrométallurgie du cobalt. Son coût d'approvisionnement, la consommation unitaire par tonne de cobalt et la durée de vie déterminent directement le coût de production global. Par conséquent, les mines et les fonderies sont très sensibles à la tarification des produits, aux indicateurs de consommation et à la durabilité.
V. Défis de l'industrie et tendances futures
Défis principaux
Risques de substitution technique : L'extraction par solvant présente encore des avantages dans le traitement des minerais de haute qualité ; des technologies émergentes telles que les résines échangeuses d'ions évoluent également rapidement, posant une concurrence alternative.
Volatilité des prix des matières premières : Les fluctuations sévères des prix du cobalt affectent les dépenses en capital des entreprises minières et leur volonté d'expansion de capacité, influençant ainsi la demande de procurement de charbon actif.
Risques géopolitiques et de chaîne d'approvisionnement : Des politiques instables dans les principaux pays ressources minérales apportent des incertitudes à la sécurité de la chaîne d'approvisionnement mondiale.
Tendances de développement futures
Personnalisation spécialisée et haut de gamme : Les produits de charbon actif sur mesure développés pour différentes caractéristiques de gisements minéraux deviendront une direction de développement centrale.
Économie circulaire et services de régénération intégrés : Le modèle de service intégré combinant ventes de produits, régénération sur site et traitement des déchets de carbone gagnera en popularité, aidant les clients à réduire les coûts et à améliorer l'efficacité.
Impact de la technologie des batteries sans cobalt/faible cobalt : À long terme, le développement des batteries à état solide, des batteries LFP et des matériaux de cathode sans cobalt pourrait ralentir la croissance de la demande en cobalt. Cependant, l'impact sur la demande de charbon actif sera limité à court et moyen terme (5-10 ans), car les batteries ternaires restent irremplaçables dans les domaines de l'énergie nouvelle haut de gamme.
Normes de développement durable plus élevées : Des exigences environnementales plus strictes seront appliquées à la production de charbon actif, y compris l'approvisionnement en matières premières durables et une consommation d'énergie de production réduite.
Conclusion
La demande de charbon actif dans l'industrie minière du cobalt est alimentée à la fois par le progrès technologique et la croissance du marché en aval, reposant fondamentalement sur la demande mondiale à long terme pour le cobalt dans le cadre de la transformation énergétique. En tant que matériau de séparation efficace et écologique pour l'hydrométallurgie moderne du cobalt, le marché du charbon actif est étroitement lié à trois facteurs clés : la prospérité des prix du cobalt et des investissements miniers, l'évolution des routes technologiques des batteries et la mise à niveau technologique des produits de charbon actif (meilleure performance, durée de vie plus longue et coûts réduits).